

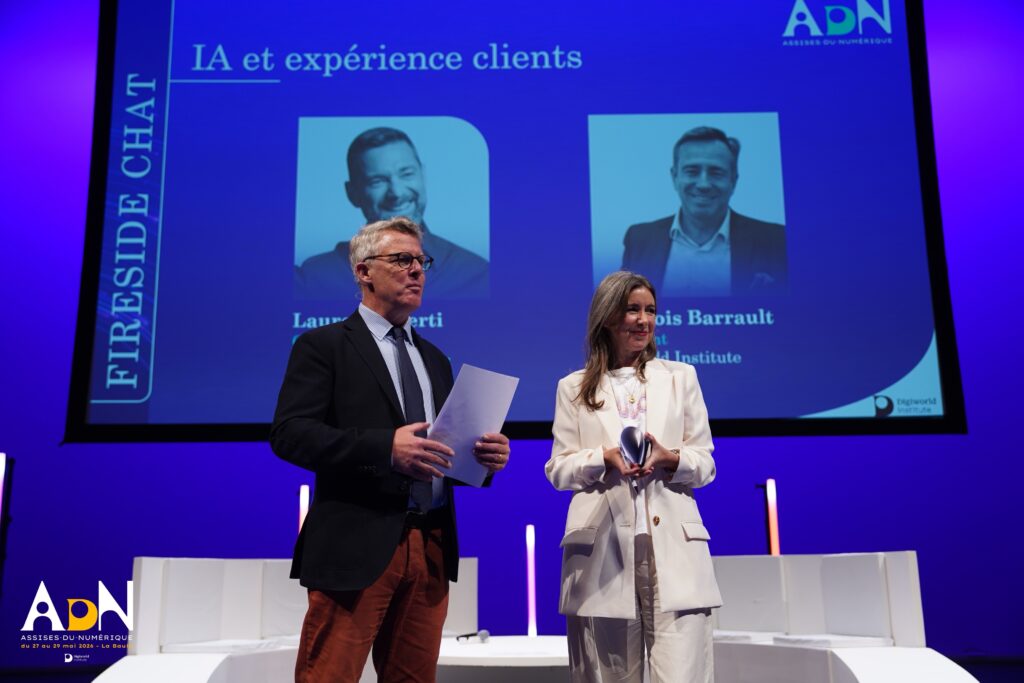
François Barrault est Président de FDB Partners et administrateur de nombreuses entreprises technologiques et organisations internationales. Ancien Président et CEO de BT Global Services, il y a construit une activité mondiale de 17 milliards de dollars à travers 32 acquisitions. Il a auparavant occupé des fonctions dirigeantes chez Lucent Technologies et Ascend Communications. Il est aujourd’hui Président du DigiWorld Institute, créé en 1977, qui a organisé en mai 2026 à La Baule la 49ᵉ édition des Assises du Numérique. Il était logique et indiqué de lui donner la parole sur un sujet qu’il maitrise à la perfection.
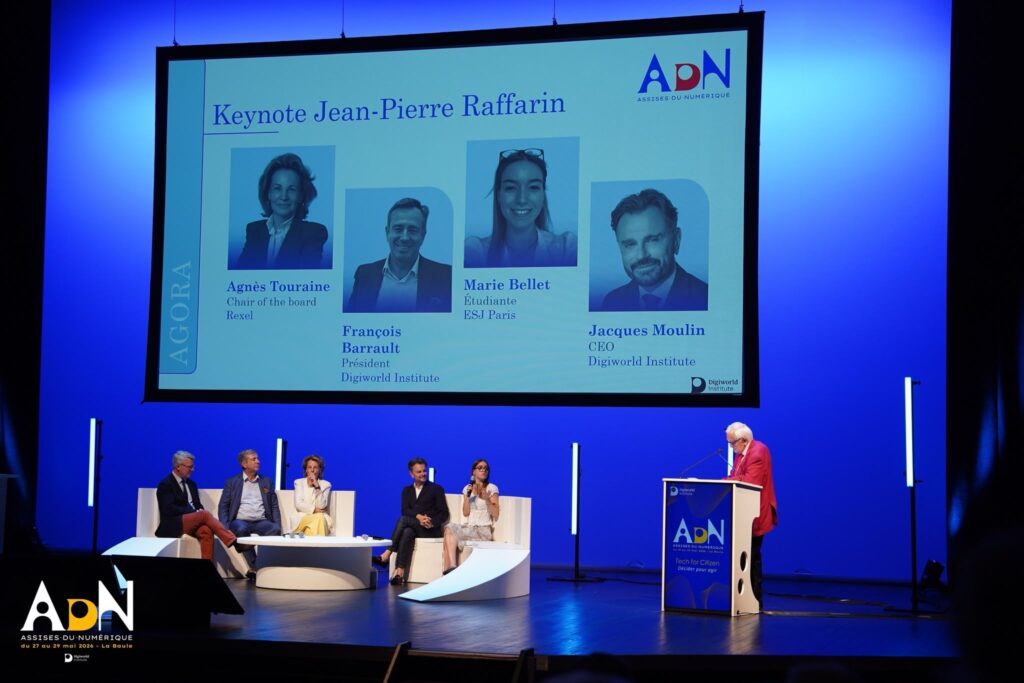
Fin mai, nous avons réuni à La Baule, pour la 49e édition des Assises du Numérique du DigiWorld Institute, dirigeants d’entreprises, responsables politiques, chercheurs et acteurs de la technologie autour d’un thème qui résume bien notre conviction : « Tech for Citizens ». La technologie n’a de sens que si elle est au service des citoyens, des entreprises et, finalement, de l’humain.
L’expérience client était l’un des thèmes centraux de cette édition, avec une demi-journée qui lui était consacrée et la participation notamment d’Olivier Sichel, CEO du groupe Caisse des Dépôts, ainsi que de dirigeants de BNP Paribas, BPCE et de nombreuses institutions financières. J’ai également échangé avec Laurent Uberti, Président fondateur de Foundever, sur un sujet très concret : comment les centres de contacts, qui ont profondément transformé notre relation avec les entreprises depuis trente ans, vont à leur tour être bouleversés par l’IA. Derrière ces discussions revenait finalement une question très simple : l’intelligence artificielle va-t-elle encore éloigner le client de son interlocuteur ou peut-elle, au contraire, recréer une relation que vingt années de digitalisation ont progressivement distendue ? Cette question me passionne d’autant plus que j’ai commencé à programmer en juin 1977 et à travailler sur l’intelligence artificielle et la robotique à Centrale dès février 1982. Depuis, j’ai eu la chance de vivre de l’intérieur l’informatique, Internet, le mobile, le cloud et maintenant l’IA générative. Je suis optimiste de nature. Ces presque cinquante années passées au milieu des technologies ont renforcé ma confiance dans l’avenir. À chaque révolution, on commence par s’inquiéter de ce qu’elle va détruire avant de découvrir tout ce qu’elle permet de créer. La finance n’a d’ailleurs pas attendu ChatGPT. Depuis des décennies, les marchés confient une part croissante de leurs opérations aux algorithmes. Aujourd’hui, environ 60 à 70 % des volumes sur les marchés actions américains sont exécutés par des systèmes algorithmiques. Algorithme ne signifie pas nécessairement intelligence artificielle. Mais la tendance est spectaculaire et l’IA va encore l’accélérer. Pourtant, lorsqu’il s’agit de notre propre argent, notre préoccupation est souvent beaucoup moins technologique.
Mais où est passé mon banquier ?
Les agences ferment. Les conseillers changent régulièrement. Les plateformes téléphoniques, les menus « tapez 1, tapez 2 » et maintenant les chatbots remplacent progressivement les interlocuteurs que l’on connaissait. Obtenir quelqu’un au téléphone devient parfois un exploit. Et, dans le même temps, beaucoup de clients ont le sentiment que les coûts bancaires augmentent alors que le service diminue. Tout cela a commencé bien avant l’arrivée de l’IA. Depuis vingt ans, les banques ont massivement investi dans le numérique pour améliorer leur productivité, réduire leurs coûts et absorber une réglementation devenue considérable. Les portefeuilles de certains conseillers ont parfois été multipliés par trois ou quatre. Mathématiquement, le temps disponible pour chaque client a diminué. Plus préoccupant encore, le métier lui-même a changé. Le « conseiller » est trop souvent devenu un vendeur, soumis à des objectifs de chiffre et chargé de placer les produits du moment. Il sait beaucoup de choses sur mon compte. Mais a-t-il encore le temps de me connaître ? Avoir un banquier compétent, qui vous connaît et qui répond lorsque vous l’appelez, est presque devenu un luxe. Et comme tous les luxes, celui-ci se paie. Le paradoxe est que beaucoup de clients ont déjà le sentiment d’en payer le prix sans toujours bénéficier du service qui devrait l’accompagner.
Le cerveau gauche sera artificiel
C’est ici que l’IA peut tout changer. Analyser un bilan, comparer des milliers de placements, détecter une fraude, mesurer un risque, préparer un crédit, optimiser un portefeuille, simuler une succession ou rechercher une disposition fiscale : progressivement, l’intelligence artificielle fera une grande partie de ce travail mieux et infiniment plus vite que nous. Appelons cela le « cerveau gauche » de la finance : calculer, analyser, comparer, contrôler, mémoriser. Il serait illusoire de penser que l’homme conservera durablement un avantage sur la machine dans ces domaines. Pour les opérations quotidiennes, c’est une excellente nouvelle. Pourquoi attendre l’ouverture de son agence ou passer vingt minutes au téléphone si une intelligence artificielle peut apporter immédiatement une réponse fiable et personnalisée ? Une grande partie de la banque quotidienne deviendra probablement invisible, instantanée et automatisée. Mais est-ce vraiment pour cela que nous choisissons un banquier ? Lorsqu’on vend l’entreprise que l’on a créée trente ans auparavant, que l’on prépare sa succession, que l’on souhaite aider un enfant, que l’on réorganise son patrimoine ou que les marchés perdent brutalement 20 %, on ne cherche pas uniquement la meilleure simulation. On cherche quelqu’un.
Le cerveau droit, nouveau luxe de la finance
Quelqu’un qui nous connaît, qui comprend notre histoire, notre famille, nos projets, notre rapport au risque et parfois même nos contradictions. Quelqu’un que l’on peut appeler et à qui l’on fait confiance. C’est ce que j’appelle le « cerveau droit » du banquier : l’écoute, l’intuition, l’empathie, le jugement et cette capacité difficilement quantifiable à comprendre celui qui se trouve en face de lui. Le parallèle avec le médecin de famille ou le notaire est frappant. L’intelligence artificielle saura probablement interpréter certains examens mieux qu’un médecin, analyser des milliers de décisions de justice plus vite qu’un avocat ou explorer un dossier juridique plus rapidement qu’un notaire. C’est une évolution formidable. Mais lorsqu’une décision engage notre santé, notre famille, notre entreprise ou notre patrimoine, nous voulons encore pouvoir nous tourner vers quelqu’un qui nous connaît et dont nous connaissons le jugement. Nous ne voulons pas seulement une réponse. Nous voulons pouvoir faire confiance à celui qui nous la donne. Je crois que les grands vainqueurs de la révolution de l’IA dans la finance seront précisément ces « cerveaux droits ». Leur expertise technique sera démultipliée par la machine, mais leur véritable valeur résidera ailleurs : dans la qualité de la relation et dans la confiance accumulée avec le temps. Le paradoxe est passionnant. Plus l’IA deviendra performante sur le cerveau gauche, plus les meilleurs cerveaux droits deviendront précieux. Dans la finance de demain, le cerveau gauche deviendra une commodité. Le cerveau droit deviendra un luxe. Et ce luxe se paiera. On le voit déjà dans la banque privée, la gestion de fortune et les family offices. Le véritable privilège n’est plus d’avoir accès à l’information. Nous l’avons tous dans notre poche. Le privilège est d’avoir accès à une personne compétente, disponible, qui vous connaît et qui vous répond.
Et si l’IA rendait finalement la banque plus humaine ?
Deux chemins sont désormais possibles. Le premier consiste à utiliser l’IA comme nous avons parfois utilisé le numérique : réduire encore les coûts, fermer davantage d’agences, augmenter le nombre de clients par conseiller et remplacer l’interlocuteur par un chatbot toujours plus performant. Ce serait sans doute efficace à court terme. Et une formidable occasion manquée. Le second consiste à confier à l’IA tout ce qu’elle fait mieux que nous : rechercher, calculer, contrôler, documenter, préparer. Et à rendre enfin au conseiller ce dont il manque aujourd’hui le plus : du temps. Du temps pour écouter. Du temps pour comprendre. Du temps pour conseiller plutôt que vendre. C’est là, à mon sens, que se jouera la véritable compétition entre les banques, les banques privées, les gestionnaires de patrimoine et les family offices. Les gagnants ne seront pas nécessairement ceux qui disposeront de la meilleure intelligence artificielle. Elle finira par être accessible à tous. Les gagnants seront ceux qui sauront associer cette puissance technologique aux meilleurs cerveaux droits. Il y aura sans doute demain beaucoup plus de machines dans la finance. Cela ne signifie pas qu’il devra y avoir moins d’humain. Au contraire, nous pourrions enfin réserver le temps humain aux moments où il a réellement de la valeur. Plus l’intelligence deviendra artificielle et abondante, plus la confiance humaine deviendra rare et chère.
Depuis près de cinquante ans que j’observe les révolutions technologiques, j’ai appris une chose : la technologie n’est jamais une finalité. Sa valeur dépend de ce que nous décidons d’en faire. C’était précisément le sens de notre thème à La Baule : « Tech for Citizens ». Je reste donc profondément optimiste. L’IA peut rendre la finance plus efficace, plus sûre, plus rapide et plus intelligente. Mais son plus beau succès serait peut-être beaucoup plus simple : nous rendre notre médecin de famille, notre notaire de confiance et, pourquoi pas, notre banquier. L’IA aura véritablement réussi sa révolution dans la finance le jour où elle permettra au banquier de redevenir… banquier.